Mitarbeitergeschenke sind steuerfrei, solange Sie drei Freigrenzen kennen: 50 Euro pro Monat für Sachbezüge, 60 Euro für Aufmerksamkeiten zu persönlichen Anlässen und 110 Euro pro Mitarbeiter für Betriebsveranstaltungen wie die Weihnachtsfeier. Dieser Ratgeber zeigt, welche Regel wann gilt, was bei Gutscheinen zu beachten ist und was passiert, wenn ein Geschenk teurer wird. Stand: November 2026.
Das Wichtigste in 30 Sekunden
- Sachbezüge bis 50 Euro pro Monat bleiben für jeden Mitarbeiter steuer- und sozialversicherungsfrei – das gilt auch für das Weihnachtsgeschenk.
- Zu persönlichen Anlässen wie Geburtstag oder Hochzeit sind Sachgeschenke bis 60 Euro steuerfrei.
- Auf der Weihnachtsfeier gilt ein Freibetrag von 110 Euro pro Person – Geschenke zählen mit.
- Liegt ein Geschenk darüber, kann der Arbeitgeber die Steuer pauschal mit 30 % übernehmen (§ 37b EStG).
- Geldgeschenke sind nie steuerfrei.
Sind Mitarbeitergeschenke steuerfrei? Die Freigrenzen im Überblick
Grundsätzlich gilt jedes Geschenk, das ein Mitarbeiter wegen seines Arbeitsverhältnisses erhält, als Arbeitslohn – und Arbeitslohn ist steuerpflichtig. Der Gesetzgeber macht aber mehrere Ausnahmen. Wer diese Freigrenzen kennt, kann Geschenke an Mitarbeiter steuerfrei gewähren, ohne dass Lohnsteuer oder Sozialversicherungsbeiträge anfallen. Entscheidend sind drei Fragen: Ist es ein Sachgeschenk? Gibt es einen besonderen Anlass? Und wie hoch ist der Wert?
| Regel | Grenze | Gilt für |
|---|---|---|
| Sachbezug | 50 € pro Monat und Mitarbeiter | Geschenke ohne besonderen Anlass, auch zu Weihnachten |
| Aufmerksamkeit | 60 € pro Anlass | Geburtstag, Hochzeit, Geburt eines Kindes, Dienstjubiläum |
| Betriebsveranstaltung | 110 € pro Person, bis zu 2 Feiern im Jahr | Weihnachtsfeier, Sommerfest – inklusive Geschenke |
| Pauschalierung | 30 % plus Soli und ggf. Kirchensteuer | Geschenke über den Grenzen |
Die 50-Euro-Freigrenze: Sachbezüge bis 50 Euro pro Monat
Die wichtigste Regel ist die monatliche Sachbezugsfreigrenze nach § 8 Abs. 2 Satz 11 EStG. Sachzuwendungen bis 50 Euro pro Monat und Mitarbeiter bleiben steuer- und sozialversicherungsfrei. Das sind bis zu 600 € pro Jahr, die Sie Ihren Mitarbeiterinnen und Mitarbeitern zusätzlich zum Gehalt zukommen lassen können. Die Grenze von 50 Euro gilt brutto, also inklusive Umsatzsteuer und Versand.
Wichtig: Es handelt sich um eine Freigrenze, nicht um einen Freibetrag. Liegt der Wert auch nur einen Cent darüber, ist der gesamte Betrag steuerpflichtig – nicht nur der Teil über 50 Euro. Außerdem werden alle Sachbezüge eines Monats zusammengerechnet. Erhält ein Mitarbeiter im Dezember bereits eine Gutscheinkarte über 30 Euro, bleiben für ein Weihnachtsgeschenk nur noch 20 Euro steuerfrei. Nicht genutzte Beträge lassen sich nicht in den nächsten Monat übertragen.
- Das Geschenk muss eine Sachzuwendung sein – Bargeld ist immer steuerpflichtiger Arbeitslohn.
- Es muss zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden, nicht als Gehaltsumwandlung.
- Maßgeblich ist der übliche Endpreis inklusive Umsatzsteuer.
Praxistipp: Prüfen Sie vor dem Geschenk, ob ein Mitarbeiter im selben Monat schon andere Sachbezüge erhält, etwa eine Tankkarte oder Gutscheine. Nur zusammen mit dem Geschenk muss der Wert unter 50 Euro bleiben.
Gutscheine und Geldkarten als steuerfreie Geschenke
Viele Arbeitgeber verschenken lieber einen Gutschein als ein Produkt. Seit 2022 zählen Gutscheine und Geldkarten aber nur dann als Sachbezug, wenn sie ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigen und die Voraussetzungen des Zahlungsdiensteaufsichtsgesetzes erfüllen – etwa ein Gutschein für ein bestimmtes Geschäft, eine regionale Einkaufskarte oder ein begrenztes Netz von Akzeptanzstellen. Ein Gutschein, der sich in Bargeld umtauschen lässt, oder eine frei nutzbare Prepaid-Kreditkarte gilt dagegen als Geldleistung und ist steuerpflichtig.
Ein Gutschein ist schnell verschenkt, aber ebenso schnell vergessen. Ein Sachgeschenk mit Gravur bleibt dagegen im Alltag präsent und zeigt mehr Wertschätzung – und es wirft keine Fragen zur Einordnung als Gutschein auf.
Wie hoch darf das Weihnachtsgeschenk für Mitarbeiter sein?
Weihnachten gilt steuerlich nicht als persönlicher Anlass. Für das Weihnachtsgeschenk an Mitarbeiter greift deshalb nicht die 60-Euro-Regel, sondern die monatliche Freigrenze von 50 Euro. Ein Weihnachtsgeschenk im Wert von 50 Euro bleibt also steuerfrei, wenn der Mitarbeiter im Dezember keine weiteren Sachbezüge erhält. Wird das Geschenk auf der Weihnachtsfeier überreicht, zählt es dagegen zum Freibetrag für die Betriebsveranstaltung (siehe unten).
Weihnachtsgeschenke für Mitarbeiter
Ideen mit Gravur, Stückzahlen und Bestellfristen für Weihnachten.
Aufmerksamkeiten: 60 Euro zu persönlichen Anlässen
Unabhängig von der 50-Euro-Grenze können Sie Mitarbeitern zu einem besonderen persönlichen Anlass eine Aufmerksamkeit bis 60 Euro schenken (R 19.6 der Lohnsteuer-Richtlinien). Typische persönliche Anlässe sind der Geburtstag, die Hochzeit, die Geburt eines Kindes oder ein Dienstjubiläum. Die Aufmerksamkeit bis 60 € ist steuerfrei und sozialversicherungsfrei – und sie kann im selben Monat mit dem 50-Euro-Sachbezug kombiniert werden.
- Die Grenze gilt pro Anlass und inklusive Umsatzsteuer.
- Auch hier ist es eine Freigrenze: Ein Geschenk im Wert von 61 Euro ist komplett steuerpflichtig.
- Nur Sachgeschenke sind begünstigt, Geld zum Geburtstag gehört immer zum Arbeitslohn.
Gerade zum Dienstjubiläum lohnt sich ein persönliches Geschenk mit Namen und Datum. Ideen finden Sie auf unserer Seite Geschenke zum Dienstjubiläum.
Geschenke auf der Weihnachtsfeier: 110 Euro Freibetrag
Für Betriebsveranstaltungen wie Weihnachtsfeier oder Sommerfest gilt ein Freibetrag von 110 Euro pro Mitarbeiter und Veranstaltung, für bis zu zwei Feiern im Jahr. In diese 110 Euro fließen alle Kosten ein: Essen, Getränke, Raummiete, Programm – und auch Geschenke, die auf der Feier überreicht werden. Anders als bei den Freigrenzen ist hier nur der Betrag über 110 Euro steuerpflichtig; ihn kann der Arbeitgeber pauschal mit 25 % versteuern.
Kostet die Weihnachtsfeier pro Person 70 Euro, bleiben 40 Euro für ein Geschenk, das im Rahmen der Feier steuerfrei überreicht werden kann. Programmideen und einen Zeitplan finden Sie in unserem Ratgeber Weihnachtsfeier in der Firma.
Über der Grenze: Geschenke pauschal versteuern nach § 37b EStG
Übersteigt ein Geschenk die Freigrenzen, muss es nicht der Mitarbeiter versteuern. Der Arbeitgeber kann die Lohnsteuer nach § 37b EStG pauschal mit 30 % übernehmen, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Für den Mitarbeiter ist die Steuer damit abgegolten, er muss das Geschenk nicht versteuern.
- Bei eigenen Arbeitnehmern bleiben pauschal versteuerte Sachzuwendungen sozialversicherungspflichtig.
- Das Wahlrecht gilt einheitlich für alle Sachzuwendungen eines Jahres an Arbeitnehmer.
- Die Pauschalierung ist bis 10.000 Euro pro Empfänger und Jahr möglich.
Für Geschenke an Kunden und Geschäftspartner gelten andere Regeln: Dort ist ein Geschenk nur bis 50 Euro netto pro Empfänger und Jahr als Betriebsausgabe abziehbar. Mehr dazu auf unserer Seite Weihnachtsgeschenke für Kunden.
Mitarbeitergeschenke als Betriebsausgabe absetzen
Geschenke an eigene Mitarbeiter sind betrieblich veranlasst und in voller Höhe als Betriebsausgabe abziehbar – die 50-Euro-Grenze für Geschäftsfreunde gilt hier nicht. Gebucht werden sie als Personalaufwand, steuerfreie Sachzuwendungen etwa als freiwillige soziale Aufwendungen. Auch die Pauschalsteuer nach § 37b ist bei eigenen Arbeitnehmern eine Betriebsausgabe. Wie Sie die Umsatzsteuer behandeln, klären Sie am besten mit Ihrer Steuerberatung.
Steuerfreie Geschenke an Mitarbeiter: Ideen unter 50 Euro
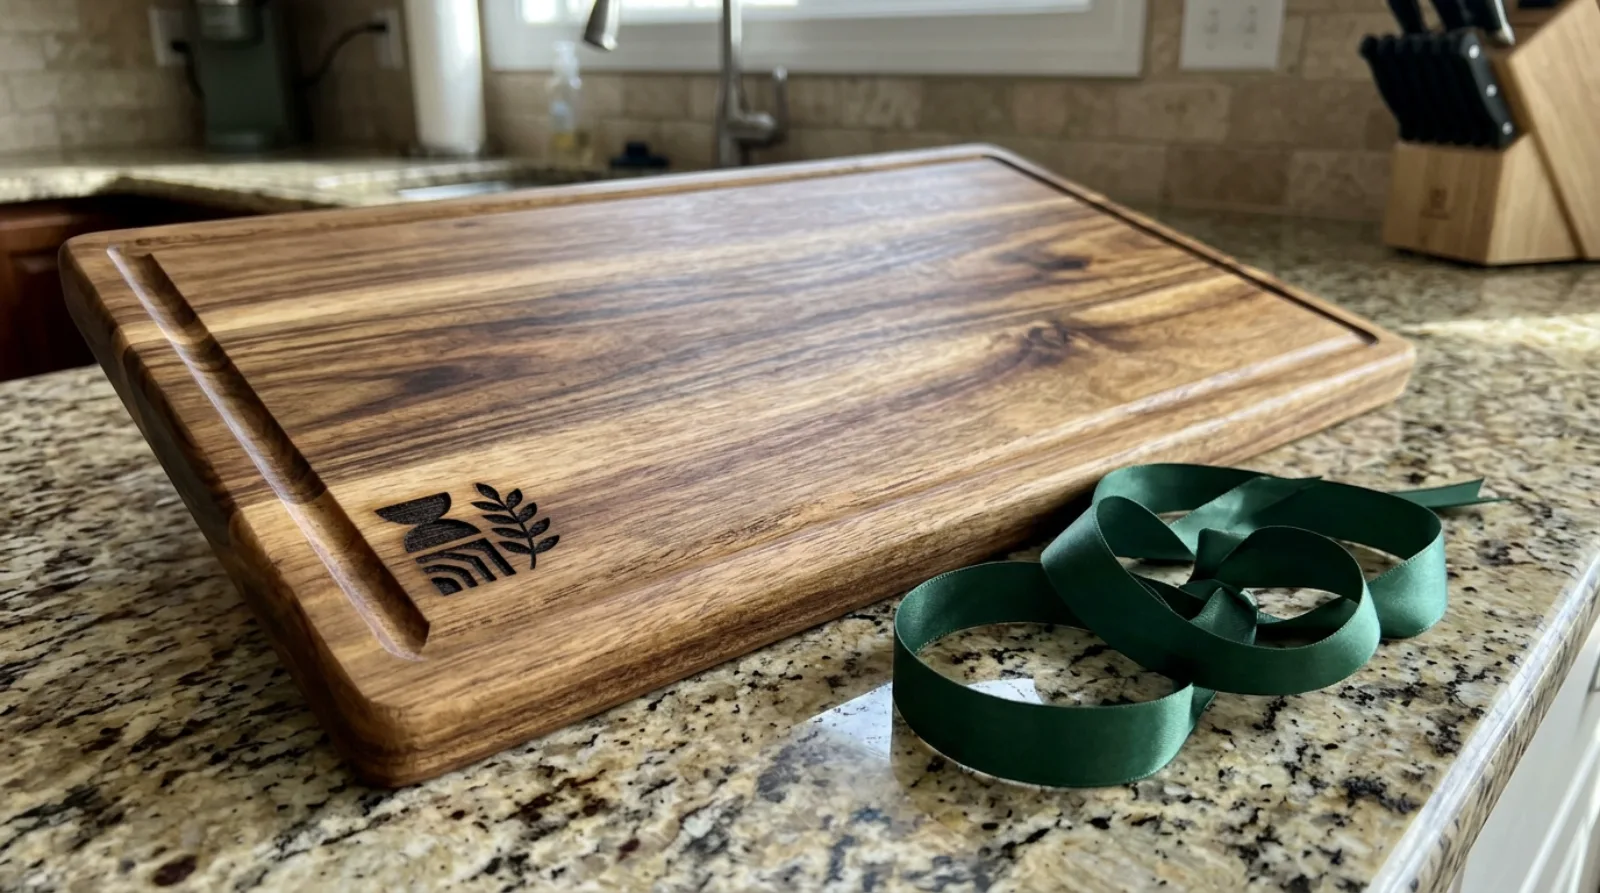
Steuerfreie Mitarbeitergeschenke müssen nicht klein wirken. Die meisten unserer Artikel liegen inklusive Gravur deutlich unter 50 Euro brutto pro Stück. Die einmalige Einrichtung von 45 € verteilt sich auf alle Geschenke. Ein Beispiel: Bei 20 gravierten Kugelschreibern entfallen nur 2,25 Euro Einrichtung auf jedes Stück.
Kugelschreiber mit Namen
Parker oder Waterman in der Geschenkbox, mit Logo und Namen graviert – das Schreibgerät für jeden Tag. Zu den Kugelschreibern
Schneidebrett mit Gravur
Bambus, Akazie oder Eiche – ein Geschenk für die Küche zu Hause, das jahrelang benutzt wird. Zu den Brettern
Multitool und Taschenmesser
Beliebt bei Teams in Handwerk und Technik, mit Gravur auf Klinge oder Griff. Zu den Tools
Weitere Ideen für jeden Anlass finden Sie unter Mitarbeitergeschenke mit Gravur. Wir liefern ab 10 Stück, mit kostenlosem Layoutvorschlag.
Checkliste: So bleiben Mitarbeitergeschenke steuerfrei
- Sachgeschenk statt Geld wählen
- Wert inklusive Umsatzsteuer prüfen: 50 Euro im Monat, 60 Euro zum persönlichen Anlass
- Alle anderen Sachbezüge desselben Monats mitrechnen
- Anlass und Datum dokumentieren, Rechnung aufbewahren
- Geschenk zusätzlich zum Gehalt gewähren, nicht aus Gehaltsumwandlung
- Bei Geschenken über der Grenze rechtzeitig über die Pauschalierung nach § 37b EStG entscheiden
Hinweis: Dieser Ratgeber gibt einen allgemeinen Überblick zum Stand November 2026 und ersetzt keine Steuerberatung. Im Einzelfall klären Sie die steuerliche Behandlung bitte mit Ihrer Steuerkanzlei.
Häufig gestellte Fragen zu steuerfreien Mitarbeitergeschenken
Sind Mitarbeitergeschenke bis 50 Euro steuerfrei?
Ja. Sachgeschenke bis 50 Euro pro Monat und Mitarbeiter sind steuer- und sozialversicherungsfrei, sofern im selben Monat keine weiteren Sachbezüge hinzukommen.
Ist die 50-Euro-Grenze brutto oder netto?
Brutto. Maßgeblich ist der Preis inklusive Umsatzsteuer und gegebenenfalls Versand.
Gilt Weihnachten als persönlicher Anlass?
Nein. Für Weihnachtsgeschenke gilt die monatliche 50-Euro-Freigrenze oder, wenn das Geschenk auf der Weihnachtsfeier überreicht wird, der Freibetrag von 110 Euro für die Betriebsveranstaltung.
Kann ich 50-Euro-Sachbezug und 60-Euro-Aufmerksamkeit kombinieren?
Ja. Ein Mitarbeiter kann im selben Monat einen Sachbezug bis 50 Euro und zum Geburtstag zusätzlich ein Geschenk bis 60 Euro erhalten.
Sind Geldgeschenke an Mitarbeiter steuerfrei?
Nein. Bargeld und frei verwendbare Geldkarten gehören immer zum steuerpflichtigen Arbeitslohn.
Was passiert, wenn die Freigrenze überschritten wird?
Dann ist der gesamte Wert steuer- und sozialversicherungspflichtig. Alternativ kann der Arbeitgeber die Steuer pauschal mit 30 % nach § 37b EStG übernehmen.
Muss der Mitarbeiter das Geschenk versteuern?
Innerhalb der Freigrenzen nicht. Darüber nur, wenn der Arbeitgeber nicht pauschal versteuert – dann wird der Wert über die Lohnabrechnung versteuert.
Firmenkunden · ab 10 Stück
Mitarbeitergeschenke mit Gravur
- Mit Logo und Namen graviert
- Kostenloser Layoutvorschlag
- Gravur 2,50 € je Stück, 45 € Einrichtung
- Lieferung in ca. 7–10 Werktagen
Gravur in eigener Werkstatt in Ludwigsburg